Conseils financiers par IA : 57 % de réponses inexactes
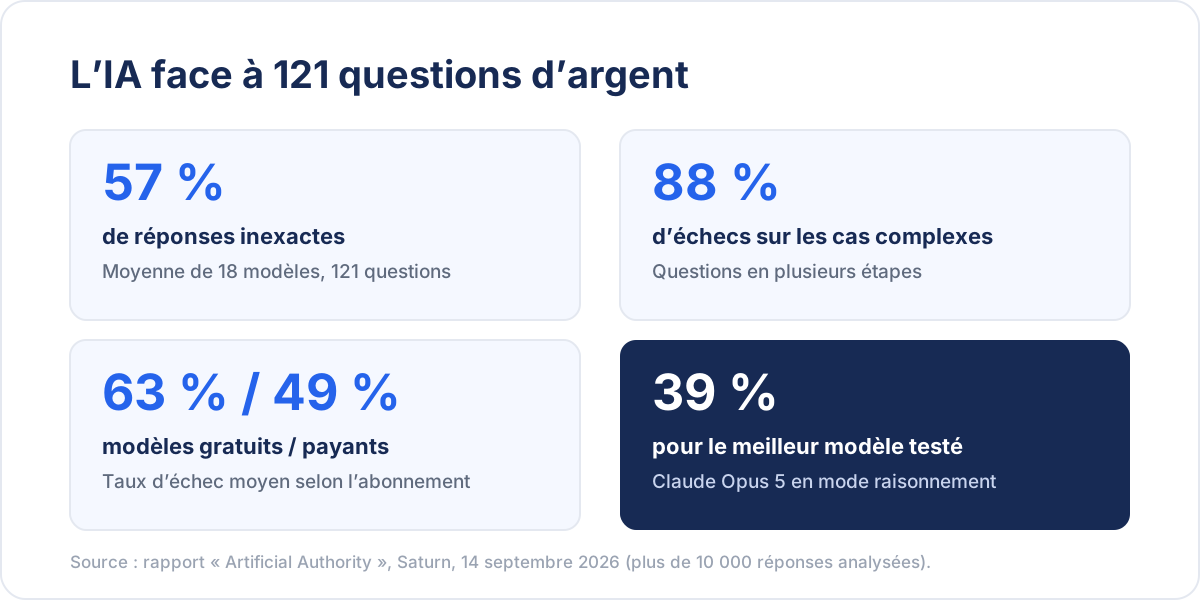
Peut-on demander à ChatGPT, Claude ou Gemini ce qu’il faut faire de son argent ? Une étude britannique publiée le 14 septembre 2026 répond avec des chiffres : sur 121 questions de finances personnelles posées à 18 modèles d’IA, 57 % des réponses étaient inexactes, et 88 % sur les questions complexes. Même le meilleur modèle testé se trompe dans 39 % des cas. L’IA reste utile pour comprendre un sujet d’argent ; elle n’est pas fiable pour trancher une décision, et personne ne vous indemnise si elle se trompe.
Ce que l’étude a mesuré
Le rapport s’intitule « Artificial Authority: Should you trust AI to deliver financial advice? ». Il vient de Saturn, une société britannique de technologie financière, et ses résultats sont détaillés par IFA Magazine et The Intermediary, deux titres de la presse financière professionnelle britannique.
- 18 modèles testés, gratuits et payants, chez ChatGPT, Claude, Copilot, Gemini et Grok.
- 121 questions sur la gestion des dettes, le crédit immobilier, la retraite, les impôts, l’épargne et les prêts étudiants.
- Chaque question posée cinq fois, pour vérifier que le modèle répond la même chose d’une fois sur l’autre : plus de 10 000 réponses analysées.
- Une notation sévère. Une réponse échoue si elle contient une erreur factuelle, si elle oublie une information importante ou s’il lui manque une mise en garde nécessaire.
Résultat : 43 % de réponses correctes en moyenne. Les modèles gratuits échouent dans 63 % des cas, les modèles payants dans 49 %. Sur les questions les plus difficiles, celles qui enchaînent plusieurs étapes de raisonnement, les modèles gratuits se trompent 93 fois sur 100, et certains modèles atteignent 99 %.
Des erreurs qui coûtent cher
Saturn classe les fautes en quatre familles : erreurs de calcul, mises en garde absentes, changements fiscaux récents ignorés, et règles purement inventées. Les exemples relevés par IFA Magazine parlent d’eux-mêmes :
- Retraite. Une réponse erronée sur la fiscalité des pensions aurait exposé l’épargnant à une charge de 17 500 £ auprès du fisc britannique.
- Prêt étudiant. Un modèle a inventé une règle qui permettrait de suspendre ses remboursements en partant vivre à l’étranger. Cette règle n’existe pas.
- Crédit immobilier. Un modèle a assuré à tort qu’une suspension des mensualités n’aurait aucun effet sur le dossier de crédit.
- Dettes. Conseil de rembourser d’abord les dettes au taux le plus élevé, avant le loyer ou les impôts locaux, alors que ce sont ces impayés-là qui mènent à l’expulsion ou au tribunal.
Le problème tient moins à l’erreur qu’à la manière : une réponse fausse est rédigée avec la même assurance qu’une réponse juste. Rien, dans le ton, ne signale le doute.
Quel modèle s’en sort le mieux ?
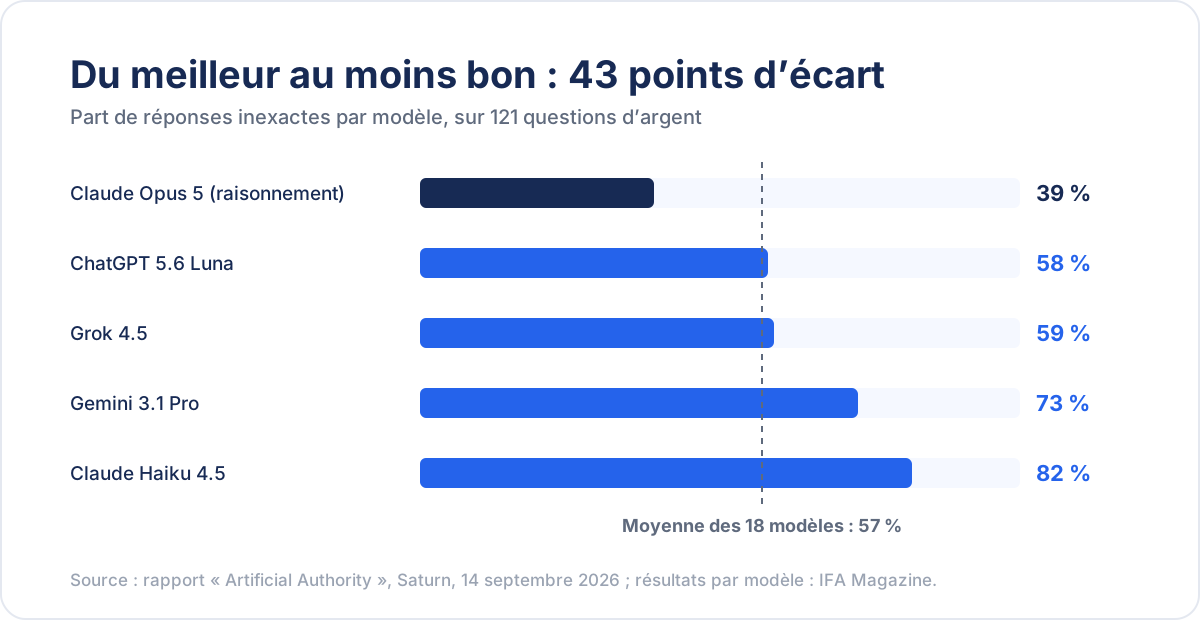
D’après les résultats par modèle publiés par IFA Magazine, Claude Opus 5 en mode raisonnement arrive en tête avec 39 % d’échecs. Viennent ensuite ChatGPT 5.6 Luna (58 %), Grok 4.5 (59 %), Gemini 3.1 Pro (73 %) et, en dernière position, Claude Haiku 4.5 (82 %). Le premier et le dernier viennent du même éditeur, Anthropic : la marque ne dit rien, c’est le niveau du modèle qui compte.
Deux réserves avant de généraliser
D’abord, c’est un rapport d’entreprise, pas une publication scientifique, et sa notation est volontairement stricte : une réponse juste mais sans mise en garde compte comme un échec. La part des erreurs factuelles pures est donc plus basse que 57 %, sans que les comptes rendus précisent de combien.
Ensuite, toutes les questions portent sur les règles britanniques. L’étude ne dit rien du 2e pilier suisse, du 3e pilier A ou du plan d’épargne retraite français. Mais rien n’autorise à penser que les modèles maîtrisent mieux ces dispositifs : leurs règles évoluent elles aussi, et elles sont moins documentées en ligne que la fiscalité d’un grand pays anglophone.
Six règles pour interroger une IA sur son argent
L’usage, lui, est déjà massif. Selon une enquête d’EY auprès de 18 000 personnes citée par Yahoo Finance, 49 % des consommateurs dans le monde s’appuient sur l’IA pour leurs décisions d’épargne ou de placement. Au Royaume-Uni, le régulateur financier, la FCA, a établi que 26 % des consommateurs font confiance à un assistant généraliste pour un conseil financier. Autant s’en servir correctement.
- Pour comprendre, pas pour décider. Faire expliquer un terme, un mécanisme, les options possibles : oui. Lui faire choisir à votre place : non.
- Donnez le contexte. Pays, canton ou région, année fiscale, situation familiale, statut professionnel. Sans cela, le modèle répond souvent avec les règles d’un autre pays.
- Exigez la source officielle, puis ouvrez-la. Un article de loi, une page de l’administration fiscale, un règlement de caisse de pension. Si le lien n’existe pas, la règle non plus.
- Posez la question deux fois, dans deux conversations distinctes. C’est la méthode de l’étude : deux réponses qui divergent sont un signal d’alarme.
- Pour une question complexe, prenez le meilleur modèle disponible, en mode raisonnement. Et gardez en tête son taux d’échec : 39 %.
- Tout ce qui engage passe par un professionnel. Retrait de capital de prévoyance, crédit immobilier, déclaration fiscale, choix d’un statut juridique : l’IA sert à préparer le rendez-vous, pas à le remplacer.
Pour un dirigeant, la règle vaut aussi pour la TVA, les charges sociales ou la rémunération : l’IA dégrossit, la fiduciaire ou l’expert-comptable valide.
Qui est responsable si l’IA donne un mauvais conseil financier ?
Aujourd’hui, vous. Amal Jolly, à la tête de Saturn, le résume ainsi : le conseil financier par IA n’est pas régulé, ce qui laisse le consommateur sans aucune des protections, indemnisation comprise, dont il bénéficierait auprès d’un conseiller humain. Au Royaume-Uni, 44 % des investisseurs débutants croient à tort le contraire, d’après les chiffres repris par Yahoo Finance.
Un abonnement payant suffit-il à obtenir des réponses fiables ?
Non. Dans l’étude, les modèles payants échouent dans 49 % des cas, contre 63 % pour les gratuits. L’écart est réel, mais une réponse sur deux reste inexacte ou incomplète : payer ne dispense pas de vérifier.
Savoir à quel moment croire une IA, et à quel moment la vérifier, est la compétence qui sépare un utilisateur averti d’un utilisateur exposé. C’est un fil conducteur des formations IA de Vincent Lévi : choisir le bon modèle, formuler une question qui réduit le risque d’erreur, contrôler une réponse avant d’agir. Pour mettre en place ces réflexes dans votre entreprise, contactez l’équipe.